ההתמודדות עם פגיעה רפואית או תאונה היא טלטלה עצומה, והשאלה הכלכלית צפה כמעט מיד: האם אפשר לממש זכויות בביטוח לאומי במקביל לתביעה נזיקית? רבים חוששים מצעד שגוי שיפגע בפיצויים שלהם, אך ההבנה כיצד המערכות הללו עובדות יחד היא המפתח ליציבות כלכלית בתקופה סוערת זו.
האם ניתן לנהל שני הליכים במקביל? שבירת המיתוס
אחת השאלות הראשונות שאני נתקל בהן אצל אנשים שחוו רשלנות רפואית או תאונה קשה, נוגעת לפחד מכפל הליכים. קיים מיתוס רווח שבו אם פונים לביטוח הלאומי, "שורפים" את האפשרות לתבוע את הגורם המזיק או את חברת הביטוח, או להפך. חשוב להבין שבאופן עקרוני, החוק בישראל מאפשר לכם למצות את הזכויות שלכם בשני המישורים, ואין מדובר בבחירה של "או-או" אלא בתכנון נכון של "גם וגם".
עם זאת, המערכת בנויה כך שלא תקבלו פיצוי כפול על אותו נזק בדיוק. המטרה של דיני הנזיקין היא להשיב את המצב לקדמותו, ולא להעשיר את הניזוק מעבר לנזק שנגרם לו בפועל. לכן, ישנו מנגנון איזון שמוודא שסך כל הכספים שתקבלו ישקף את הנזק האמיתי, אך המקורות הכספיים יכולים להיות שונים ומגוונים. זכויות בביטוח לאומי במקביל לתביעה יכולות להוות רשת ביטחון מיידית, בעוד התביעה הנזיקית (למשל, תביעת רשלנות רפואית) היא הליך ארוך טווח שמטרתו פיצוי מלא ועמוק יותר.
ההבנה המרכזית צריכה להיות שניהול הליכים במקביל הוא אפשרי ואף מומלץ במקרים רבים, אך הוא דורש סנכרון מלא בין הגורמים המייצגים כדי למנוע טעויות משפטיות.
כאשר אתם שוקלים את צעדיכם, עליכם לזכור שביטוח לאומי הוא גוף סוציאלי שנועד לספק קיום בסיסי, בעוד תביעת נזיקין בוחנת את האחריות ואת מלוא היקף הפגיעה באיכות החיים. השילוב ביניהם, כאשר הוא נעשה בתבונה, מאפשר לכם אורך רוח כלכלי לניהול המאבק המשפטי הצודק שלכם.
⭐טיפ זהב⭐
לעולם אל תמסרו גרסאות עובדתיות סותרות בטפסים השונים שאתם ממלאים לביטוח לאומי ולבית המשפט, שכן סתירה כזו עלולה להפיל את התיק כולו.
מנגנון הקיזוז: איך זה עובד בפועל ולמה זה חשוב?
המושג המרכזי שחובה להכיר כאשר מדברים על זכויות בביטוח לאומי במקביל לתביעה הוא "ניכוי" או "קיזוז". כאשר אתם זכאים לפיצוי מחברת ביטוח (למשל, בביטוח חובה לרכב או בתביעת רשלנות רפואית), חברת הביטוח נכנסת לנעלי המזיק. החוק קובע שחברת הביטוח זכאית לקזז מסכום הפיצוי הכולל את הסכומים שקיבלתם או שתקבלו מהמוסד לביטוח לאומי בגין אותה פגיעה.
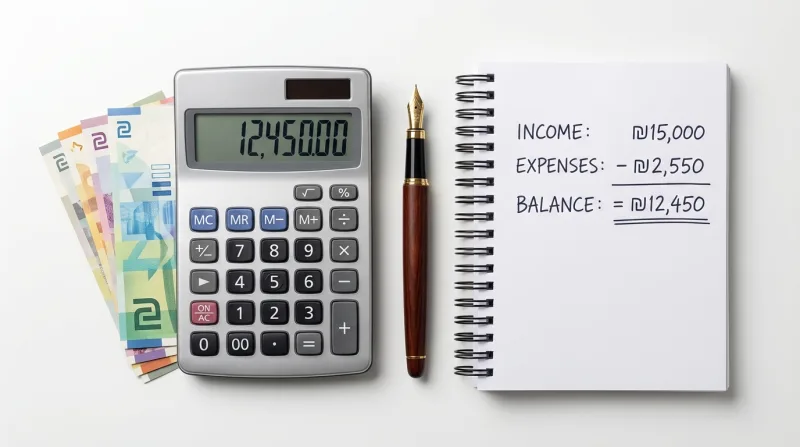
לדוגמה, אם בית המשפט פוסק שמגיע לכם פיצוי של מיליון שקלים על הנזק שנגרם לכם, ובמקביל ביטוח לאומי משלם לכם קצבאות ששוויין המהוון (ערך נוכחי של כל התשלומים העתידיים) הוא 400,000 שקלים, חברת הביטוח תשלם לכם רק את ההפרש – כלומר 600,000 שקלים. ההיגיון המשפטי הוא שהמזיק "נהנה" מכך שהמדינה משלמת לכם חלק מהנזק, ואתם לא מקבלים יותר ממה שמגיע לכם בגין הנזק. זה אולי נשמע מתסכל, אך יש לכך יתרונות משמעותיים.
היתרון הגדול בפנייה לביטוח לאומי, למרות הקיזוז, הוא תזרים המזומנים. איך מגישים תביעה? שלבים עיקריים הם קריטיים להבנה, אך תביעות נזיקין עשויות להימשך שנים. בזמן הזה, ההוצאות הרפואיות והמחיה לא עוצרות. קצבאות הביטוח הלאומי מספקות "חמצן" כלכלי מיידי יחסית, המאפשר לכם לנהל את התביעה הגדולה בראש שקט, בלי להתפשר על פשרה נמוכה רק בגלל לחץ כספי.
מתי הקיזוז לא פועל לרעתכם?
ישנם מצבים ספציפיים בחוק, כמו בתאונות דרכים שהן גם תאונות עבודה, שבהם אם הפיצוי הנזיקי "נבלע" כולו בתוך תגמולי הביטוח הלאומי (כלומר הקצבאות גבוהות מהנזק), אתם עדיין עשויים להיות זכאים ל-25% מסכום הנזק שנפסק. זהו כלל ייחודי שחשוב להכיר, והוא נועד להבטיח שלניזוק תהיה מוטיבציה לתבוע את המזיק גם אם הביטוח הלאומי משלם סכומים יפים.
בנוסף, חשוב לדעת שישנן קצבאות שאינן מקוזזות באופן מלא או בכלל, תלוי בסוג התביעה ובסוג הגמלה (למשל, גמלת ילד נכה במצבים מסוימים או קצבאות שאינן קשורות ישירות לאירוע הנזיקי). לכן, בדיקה מעמיקה של זכויות בביטוח לאומי במקביל לתביעה היא צעד הכרחי בכל אסטרטגיה משפטית.
השוואה בין המסלולים: ביטוח לאומי מול תביעה אזרחית
כדי לעשות סדר בבלגן, יצרתי עבורכם טבלה המשווה בין המאפיינים העיקריים של שני המסלולים. הבנה זו תעזור לכם להבין מדוע השילוב ביניהם הוא לרוב הדרך הנכונה, למרות המורכבות.
מאפיין
תביעה לביטוח לאומי
תביעה אזרחית (רשלנות/נזיקין)
נטל ההוכחה
לרוב אין צורך להוכיח אשמה, אלא רק קיום נזק וקשר סיבתי (בתאונת עבודה).
חובה להוכיח רשלנות ואחריות של המזיק לנזק.
מהירות קבלת הכסף
מהירה יחסית (חודשים עד שנה).
איטית מאוד (שנים).
גובה הפיצוי
מוגבל לתקרות הקבועות בחוק ובתקנות.
מותאם אישית לנזק, כולל כאב וסבל, ללא תקרות סטטוטוריות (למעט בתאונות דרכים).
השפעה הדדית
קביעות רפואיות עשויות להשפיע על התביעה האזרחית.
הפיצוי כפוף לקיזוז תגמולי הביטוח הלאומי.
המלכוד האסטרטגי: קביעות הוועדות הרפואיות
אחת הנקודות הרגישות ביותר בניהול זכויות בביטוח לאומי במקביל לתביעה היא ההשפעה של הוועדות הרפואיות בביטוח הלאומי על התיק בבית המשפט. על פי החוק (במיוחד בתאונות דרכים, אך לעיתים יש לכך משקל גם בתיקים אחרים), קביעה של ועדה רפואית של המוסד לביטוח לאומי עשויה להיות מחייבת גם בתביעה האזרחית.
אם ועדה רפואית בביטוח לאומי קבעה לכם אחוזי נכות נמוכים, אתם עלולים למצוא את עצמכם "תקועים" עם הקביעה הזו גם מול חברת הביטוח, מה שיקטין משמעותית את הפיצוי הסופי.
מצד שני, קביעה של נכות גבוהה בביטוח לאומי יכולה לחסוך לכם את הצורך במימון חוות דעת רפואית: המסמך החשוב ביותר בתיק במסגרת התביעה האזרחית, הליך שיכול להיות יקר מאוד. הדילמה מתי לגשת לוועדה רפואית – לפני הגשת התביעה, במקביל אליה או אחריה – היא החלטה טקטית מהמדרגה הראשונה שחייבת להתקבל בהתייעצות עם גורם מקצועי שמכיר את שני העולמות.
כדי להבין יותר לעומק את סוגיית הקיזוז וההשפעה על הפיצויים, אני ממליץ לצפות בסרטון הבא שמסביר את הנושא בצורה בהירה:
רשימת צעדים לניהול נכון של התהליך
כדי לא ללכת לאיבוד בתוך הסבך הבירוקרטי, ריכזתי עבורכם רשימה של פעולות חיוניות שיש לבצע. הקפדה על סדר הפעולות יכולה למנוע עוגמת נפש רבה בהמשך הדרך.
איסוף תיעוד רפואי מלא: אספו כל מסמך, מכתב שחרור ומרשם מהרגע הראשון.
היוועצות לפני מילוי טפסים: אל תגישו את טפסי התביעה לביטוח לאומי לפני שגורם מקצועי עבר עליהם ווידא שהם תואמים את עילת התביעה האזרחית.
בחירת מסלול תביעה בביטוח לאומי: החליטו האם מדובר בנכות כללית, נפגעי עבודה או מסלול אחר.
הכנה לוועדות רפואיות: הגיעו לוועדה מוכנים, עם הבנה ברורה של התלונות שלכם וכיצד הן משפיעות על התפקוד היומיומי.
עדכון הדדי: ודאו שמי שמייצג אתכם בתביעה האזרחית מעודכן בכל התפתחות מול ביטוח לאומי.
רשימה זו מהווה בסיס להתנהלות אחראית, המאפשרת שליטה טובה יותר על לוחות הזמנים ועל התוצאות הסופיות בשני ההליכים גם יחד.
אילו מסמכים קריטיים לשני ההליכים?
בין אם אתם פונים למוסד לביטוח לאומי ובין אם לבית המשפט, ישנם מסמכים שהם בבחינת "לחם חוק" עבור כל תובע. הכנה מוקדמת של תיק מסודר תחסוך לכם ריצות מיותרות.
תיק רפואי מלא מקופת החולים: כולל היסטוריה רפואית של לפני האירוע (כדי לשלול טענות על "מצב קודם").
תלושי שכר או שומות מס: של לפחות 12 חודשים לפני הפגיעה וכל התלושים מאז הפגיעה, להוכחת אובדן כושר השתכרות עתידי.
דוחות פינוי ומיון: המסמכים הראשוניים המתעדים את האירוע בזמן אמת.
קבלות על הוצאות: כל הוצאה הקשורה לפגיעה, מתרופות ועד נסיעות לטיפולים.
הקפדה על איסוף וארגון המסמכים הללו היא לא רק עניין בירוקרטי, אלא אבן יסוד בהוכחת הנזק שלכם והצדקת גובה הפיצוי הנדרש בשתי החזיתות.
?חשוב לדעת?
בתביעות נכות מעבודה, הכרה בפגיעה על ידי ביטוח לאומי מהווה ראיה חזקה מאוד לעצם קיום האירוע גם בתביעה מול חברת הביטוח.
האם כדאי להמתין עם התביעה האזרחית?
אחת ההתלבטויות הגדולות נוגעת לעיתוי הגשת התביעה האזרחית ביחס להליכים בביטוח הלאומי. מצד אחד, אנו רוצים לקדם את התיק בבית המשפט. מצד שני, לעיתים נרצה להמתין עד שהמצב הרפואי יתגבש וביטוח לאומי יקבע את אחוזי הנכות הסופיים. המתנה חכמה יכולה לאפשר לכם להגיע לבית המשפט עם "קבלות" בדמות החלטות של מוסד רשמי, דבר שמקצר הליכים וחוסך ויכוחים רפואיים.
עם זאת, אסור לשכוח את סוגיית ההתיישנות. ההתנהלות מול ביטוח לאומי אינה עוצרת את מרוץ ההתיישנות של התביעה האזרחית (שהיא לרוב 7 שנים, אך במקרים מסוימים פחות). המתנה ארוכה מדי להחלטות המוסד לביטוח לאומי עלולה להוביל למצב שבו תאבדו את זכות התביעה האזרחית.
האיזון העדין בין הרצון להגיע לבית המשפט עם נכות מוכחת לבין הצורך להימנע מהתיישנות, הוא המקום שבו הידע המקצועי הופך לקריטי.
לסיכום, מיצוי זכויות בביטוח לאומי במקביל לתביעה הוא הליך מורכב אך משתלם כלכלית ונפשית כאשר הוא מנוהל נכון. המטרה היא להשתמש בביטוח הלאומי כעוגן מיידי ובתביעה האזרחית כמקור לפיצוי המלא, תוך הבנת מנגנון הקיזוז והימנעות מטעויות טקטיות. אל תישארו לבד עם הדילמות הללו – ידע הוא הכוח שלכם מול המערכת.
אני מזמין אתכם לא להישאר עם סימני שאלה ולהתייעץ כדי לבנות אסטרטגיה שתגן עליכם. צרו איתנו קשר עוד היום לבחינת המקרה שלכם וקבלת הכוונה ראשונית שתעשה לכם סדר בבלגן.